
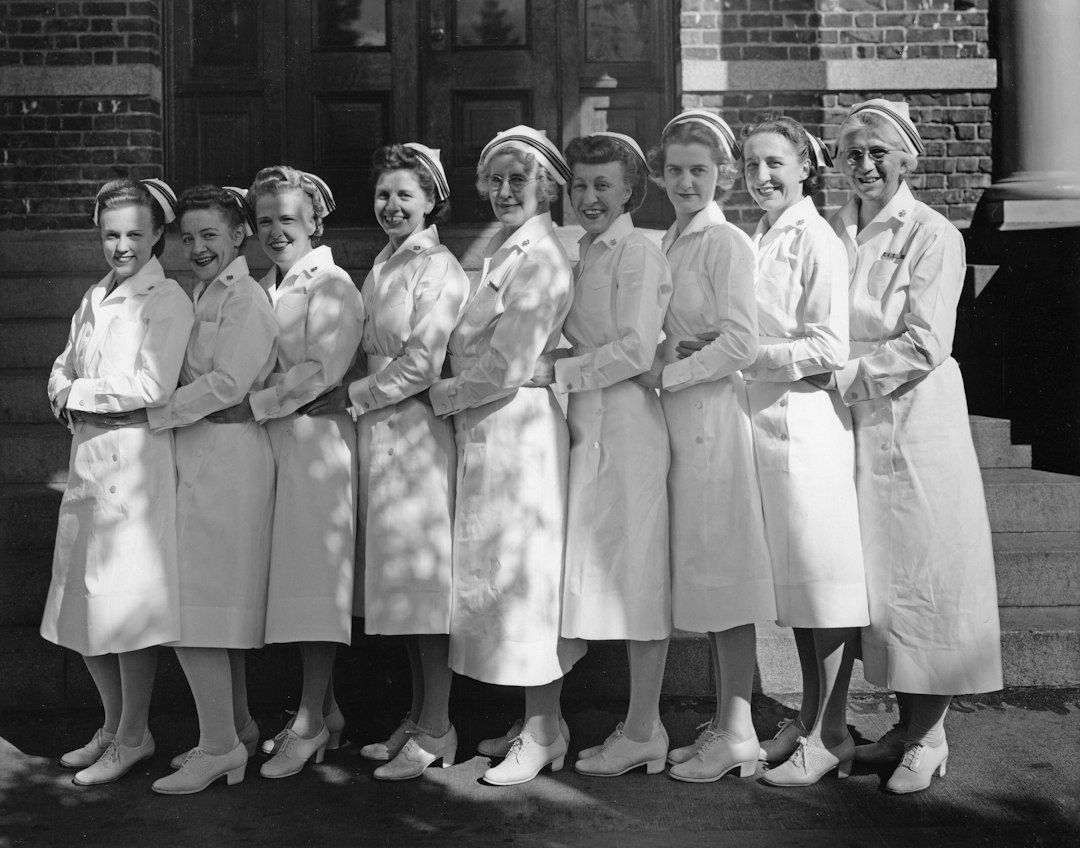

Dagen då skattebeskedet blev en feministisk revolution
År 1971 förändrades svensk jämställdhet genom en reform som på ytan handlade om skatteteknik. När Sverige gick från sambeskattning till särbeskattning började gifta människors inkomster i huvudsak beskattas individuellt i stället för att räknas samman inom hushållet. Det var mer än en justering av skattetabeller. Reformen förändrade relationen mellan arbete, familj och ekonomisk makt, och den bidrog till att öppna arbetsmarknaden för kvinnor i en tid då hemmafrun fortfarande framställdes som en självklar samhällsroll.
Kontrasten mot dagens Sverige är tydlig. Den svenska arbetsmarknaden bygger i stor utsträckning på att vuxna i ett hushåll förvärvsarbetar, samtidigt som barnomsorg, socialförsäkringar och föräldraledighet gör det möjligt att kombinera arbete och familjeliv. Men denna ordning uppstod inte av sig själv. Den växte fram genom politiska beslut, organisering och förändrade maktordningar. Artikeln handlar därför om en kärnfråga: varför är ekonomisk självständighet en förutsättning för verklig frihet, och hur kunde en skattereform bidra till att göra den möjlig?
Sambeskattningsfällan som låste dörren till arbetslivet
Det handlar om att förstå hur sambeskattning påverkade vardagliga beslut. Före 1971 lades makars inkomster samman och beskattades enligt en progressiv skatteskala. Progressivitet innebär att skatten ökar när inkomsten ökar, vilket i sig kan vara ett sätt att fördela skattebördan. Problemet uppstod när två personers inkomster behandlades som om de tillhörde en gemensam skatteperson. Den som tjänade minst, ofta hustrun, mötte då en marginalskatt som i praktiken bestämdes av makens inkomst.
Ett förenklat exempel visar mekanismen. Anta att en man hade en hög lön och att hustrun övervägde att börja arbeta deltid. Hennes lön lades ovanpå familjens redan höga beskattningsbara inkomst. Om den extra inkomsten beskattades med omkring 70 procent återstod bara 30 kronor av varje intjänad hundralapp före andra arbetsrelaterade kostnader. När resor, arbetskläder, eventuell barnpassning och förlorade hushållsförmåner räknades in kunde nettovinsten bli mycket liten. Det betydde inte att kvinnans arbete saknade samhällsekonomiskt värde, men skattesystemet gjorde det privat olönsamt.
Detta brukar beskrivas som sambeskattningsfällan. Den var inte en fysisk spärr, men den styrde hushållens val genom ekonomiska incitament. Om en familj måste välja vem som skulle arbeta heltid blev det ofta rationellt att den person som redan tjänade mest fortsatte arbeta, medan den andra tog huvudansvaret för hem och barn. I ett samhälle där kvinnor dessutom hade lägre löner, sämre karriärmöjligheter och förväntades bära det obetalda omsorgsarbetet förstärktes effekten.
- Makens inkomst påverkade hustruns marginalskatt.
- En extra arbetsinsats kunde ge liten disponibel inkomst.
- Hushållet uppmuntrades indirekt att organisera sig kring en huvudförsörjare.
- Kvinnor riskerade att förlora långsiktig inkomst, pension och arbetslivserfarenhet.
För en tydlig begreppsförklaring kan läsaren också ta del av Nationalencyklopedins förklaring av särbeskattning. Den visar varför skiftet från hushållet till individen fick så stor betydelse. Det handlade om att flytta skatteansvaret från familjens gemensamma inkomst till varje vuxen persons egen inkomst.
Reformens arkitektur och skiftet mot individen
Övergången till särbeskattning innebar i praktiken att makar beskattades var för sig. En kvinnas skattesats bestämdes därmed inte längre direkt av makens lön. Om hon tog ett arbete kunde hon i större utsträckning behålla resultatet av sin egen arbetsinsats. Reformen avskaffade inte alla hinder. Löneskillnader, könsuppdelade yrken, brist på barnomsorg och normer om moderskap fanns kvar. Men skattesystemet slutade aktivt förstärka beroendet av en manlig huvudförsörjare.
Skillnaden mellan systemen kan sammanfattas så här:
| Aspekt | Sambeskattning | Särbeskattning |
|---|---|---|
| Skattebas | Makar beskattades utifrån sammanlagda inkomster | Varje individ beskattades utifrån sin egen inkomst |
| Effekt på en andra inkomst | Risk för hög marginalskatt | Starkare koppling mellan arbete och egen disponibel inkomst |
| Familjemodell | Gynnade ofta en huvudförsörjare | Underlättade två förvärvsarbetande vuxna |
| Ekonomisk autonomi | Större beroende inom hushållet | Starkare individuell kontroll över inkomsten |
Reformen var samtidigt resultatet av politiska konflikter och kompromisser. Skatt handlade inte bara om kronor och ören, utan om synen på äktenskap, familjeansvar och samhällsekonomi. Förespråkare betonade att gifta kvinnor måste kunna arbeta utan att straffas av skattesystemet. Kritiker kunde i stället hävda att beskattningen borde utgå från hushållets samlade försörjningsförmåga eller att familjepolitiken riskerade att försvaga hemmafruns ställning.
Den nordiska utvecklingen gav reformdebatten ett viktigt sammanhang. Norge införde individuell beskattning redan 1959, medan Danmark genomförde sin reform 1970 och Sverige följde efter 1971. Kvinnorörelser och politiska aktörer kunde därför hänvisa till grannländernas erfarenheter. Ekonomisk självständighet blev en del av en större feministisk agenda som också omfattade utbildning, rätt till arbete, reproduktiv frihet och möjligheten att lämna destruktiva relationer. Istället för att se skatten som neutral började fler se hur lagar och ekonomiska ramverk samverkar med maktordningar.
Från hemmafru till självständig löntagare i folkhemmet
Under 1970-talet ökade gifta kvinnors deltagande på arbetsmarknaden kraftigt. Särbeskattningen var inte den enda orsaken. Industrins omvandling, stigande utbildningsnivåer, förändrade familjeideal och den offentliga sektorns expansion spelade också en central roll. Men skattereformen förändrade den ekonomiska kalkylen just när andra samhällsförändringar skapade fler arbetstillfällen.
En registerbaserad studie av Håkan Selin, publicerad via forskning om 1971 års skattereform, jämförde bland annat uppgifter från 1969 och 1975. Studien uppskattar att gifta kvinnors sysselsättning 1975 skulle ha varit omkring tio procentenheter lägre om 1969 års skattesystem hade behållits. Effekten var särskilt tydlig för kvinnor med barn. Resultatet ska inte tolkas som att skattereformen ensam skapade den moderna arbetsmarknaden, men det visar att högre nettolön kunde omsättas i faktisk sysselsättning.
Samtidigt behövde arbetsmarknaden människor. Den offentliga sektorn växte snabbt inom skola, vård, omsorg och administration. Urbaniseringen gjorde arbetskraftsbehovet särskilt synligt i större kommuner. I Stockholms kommun ökade efterfrågan på personal i takt med att välfärdstjänster och kommunal verksamhet byggdes ut. Liknande utveckling skedde i många andra delar av landet, även om möjligheterna varierade beroende på region, klass, utbildning och tillgång till barnomsorg.
- En egen lön gav större möjlighet att fatta självständiga ekonomiska beslut.
- Förvärvsarbete kunde ge pensionsrättigheter och starkare socialförsäkringsskydd.
- Arbetslivserfarenhet ökade möjligheten att byta arbete och utvecklas yrkesmässigt.
- Ekonomisk självständighet kunde göra det lättare att lämna en våldsam eller begränsande relation.
Här finns både utmaningar och framsteg. Många kvinnor kom in på arbetsmarknaden, men ofta i deltidsarbete och i yrken med lägre löner. Den könsuppdelade arbetsmarknaden försvann inte. Kvinnor med arbetarklassbakgrund, migranter och kvinnor med funktionsnedsättning mötte ofta fler hinder än utbildade kvinnor i växande tjänstemannayrken. Intersektionalitet är därför viktig för analysen: reformens möjligheter fördelades inte jämt mellan alla kvinnor.
Välfärdsstatens stöttepelare som möjliggjorde tvåförsörjarmodellen
Särbeskattningen fungerade bäst tillsammans med andra reformer. Det handlar om ett helt ramverk där skatt, socialförsäkring, arbetsrätt och omsorgspolitik samverkar. Utan barnomsorg hade den ekonomiska vinsten av arbete kunnat ätas upp av omsorgsansvar. Utan föräldraförsäkring hade en graviditet eller ett barns födelse lättare kunnat bryta kvinnans anknytning till arbetsmarknaden.
- Individuell beskattning gjorde det mer lönsamt för båda vuxna i hushållet att arbeta.
- Utbyggd barnomsorg flyttade en del av omsorgsansvaret från det privata hushållet till en kollektiv välfärdsinstitution.
- Föräldraförsäkringen 1974 gav möjlighet att kombinera förvärvsarbete med föräldraskap.
- Utbyggd offentlig sysselsättning skapade arbeten, särskilt inom vård, skola och omsorg.
Detta banade väg för den svenska tvåförsörjarmodellen. I stället för att familjen organiserades kring en manlig löntagare och en ekonomiskt beroende hemmafru blev idealet två vuxna med inkomster och delat ansvar. Modellen uppmärksammades internationellt eftersom den förenade hög kvinnlig sysselsättning med en omfattande välfärdsstat. Den var dock aldrig helt jämställd. Kvinnor tog fortfarande större ansvar för hushållsarbete, föräldraledighet och deltidsarbete.
Just därför räcker det inte att beskriva reformerna som färdiga lösningar. Forskning om nordisk barnomsorg visar att individuell beskattning, betald föräldraledighet och subventionerad barnomsorg tillsammans kan stödja kvinnors arbetskraftsdeltagande, men också att könsskillnader består när män tar ut mindre föräldraledighet och kvinnor utför mer obetalt omsorgsarbete. Ett hushåll kan då fastna i en självförstärkande cykel: den som tjänar minst tar mer ansvar hemma, får mindre arbetslivserfarenhet och fortsätter därefter att tjäna minst.
Skattelagstiftning visade sig i detta avseende vara effektivare än moraliska uppmaningar. Det hade länge gått att säga att kvinnor borde få arbeta och att män borde dela på hemmet. Men om ekonomin belönade en traditionell arbetsdelning fick idealen begränsad kraft. Lagstiftning förändrar spelreglerna. Den tvingar inte fram jämlika relationer, men den kan undanröja institutionella hinder och göra ett annat livsval möjligt.
Ekonomisk frihet förblir grunden för verklig jämställdhet
Särbeskattningen från 1971 ärvde Sverige en samhällsmodell där individen fick större ekonomisk synlighet inom familjen. Den gjorde inte kvinnor jämställda över en natt och skapade inte ensam tvåförsörjarmodellen. Däremot blev reformen en avgörande katalysator. När den kombinerades med barnomsorg, föräldraförsäkring, utbildning och en växande offentlig sektor förändrades både hushållens kalkyler och samhällets föreställningar om vem som skulle arbeta.
Lärdomen är relevant även i dagens jämställdhetsdebatt. Ekonomiska incitament formar vardagen långt mer än offentliga deklarationer gör. Därför behöver politiken även framöver värna individens möjlighet till egen försörjning, stärka kvaliteten i omsorgen och främja ett jämnare ansvar för föräldraledighet och obetalt arbete. Verklig frihet kräver mer än formella rättigheter. Den kräver strukturer som gör det möjligt att använda dem. Det är arvet från 1971, och en påminnelse om att delat ansvar börjar med att varje människa har reella ekonomiska handlingsmöjligheter.